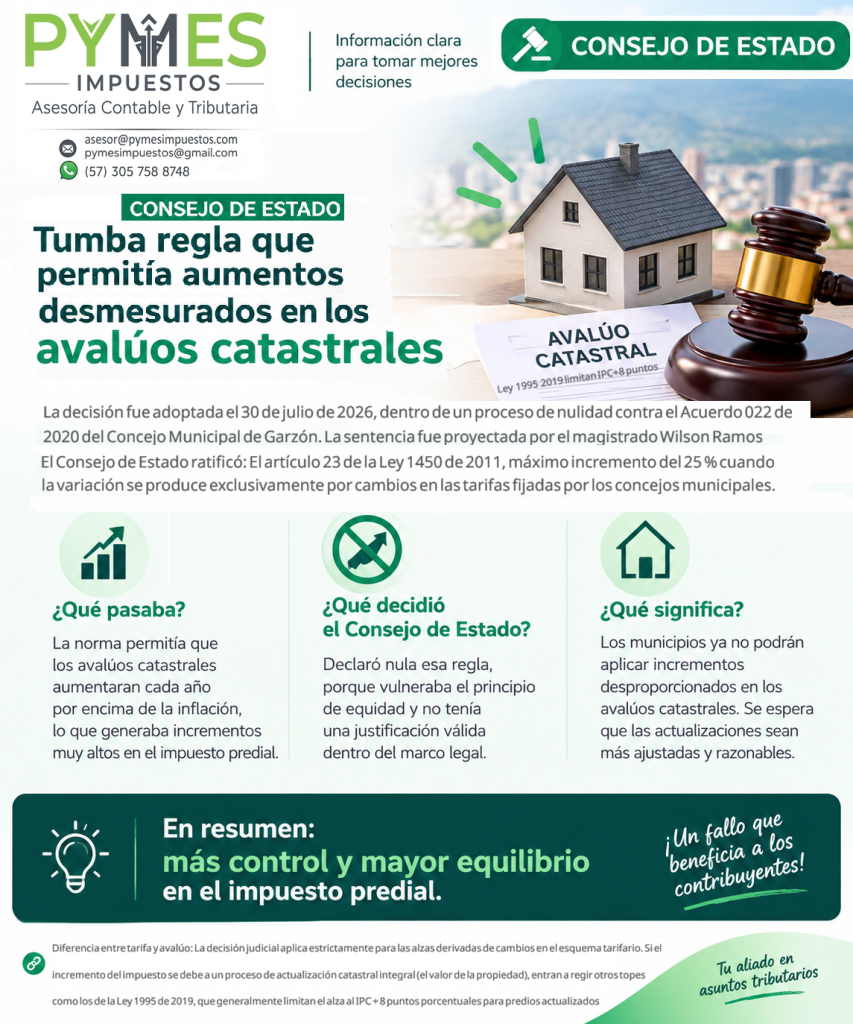
En su fallo de la Sección Cuarta, el alto tribunal anuló una disposición municipal (específicamente del municipio de Garzón, Huila) que permitía un incremento de hasta el 100 % en el cobro del impuesto cuando este se originaba por modificaciones en las tarifas locales. El Consejo de Estado ratificó que, de acuerdo con el artículo 23 de la Ley 1450 de 2011, el tope máximo de incremento es del 25 % cuando la variación se produce exclusivamente por cambios en las tarifas fijadas por los concejos municipales.
⚖️ Puntos clave de la decisión judicial
- Límites tarifarios obligatorios: Los alcaldes y concejos municipales carecen de autonomía para saltarse las leyes de mayor jerarquía. Si modifican el estatuto tributario y las tarifas suben, el incremento facturado al ciudadano no puede superar el 25 % en comparación con el año anterior.
- Diferencia entre tarifa y avalúo: La decisión judicial aplica estrictamente para las alzas derivadas de cambios en el esquema tarifario. Si el incremento del impuesto se debe a un proceso de actualización catastral integral (el valor de la propiedad), entran a regir otros topes como los de la Ley 1995 de 2019, que generalmente limitan el alza al IPC + 8 puntos porcentuales para predios actualizados.
- Jurisprudencia nacional: Aunque el fallo analizó directamente un acuerdo de Garzón (Huila), sienta un precedente vinculante para frenar abusos de liquidación en cualquier municipio del país que intente duplicar el cobro bajo argumentos de reestructuración interna.