Criptomonedas, NFT, tokens y los llamados «dólares digitales» (stablecoins) ya no son un tema exótico: miles de colombianos los tienen en su patrimonio sin saber que, para la DIAN, son activos como cualquier otro. Si asesoras o eres dueño de una pyme, o simplemente tienes criptoactivos, esto es lo que necesitas saber antes de presentar tu declaración de renta.
- ¿Qué considera la DIAN como «activo digital»?
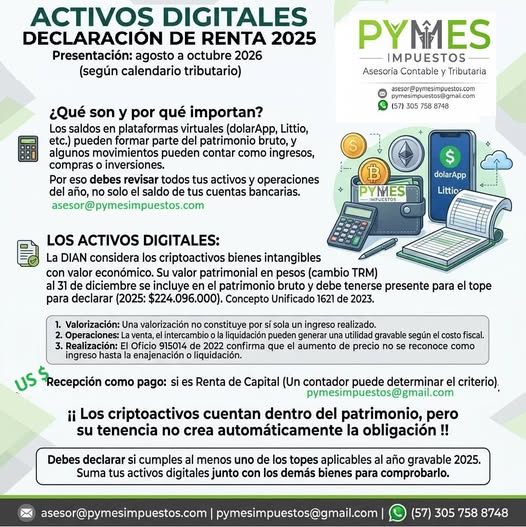
La DIAN agrupa bajo este concepto a los criptoactivos (Bitcoin, Ethereum y similares), los tokens no fungibles (NFT) y las stablecoins o «dólares digitales» (criptomonedas ancladas al valor del dólar, como USDT o USDC).
El punto de partida normativo es claro: en Colombia ninguna criptomoneda es moneda de curso legal. El peso emitido por el Banco de la República es la única unidad con poder liberatorio ilimitado. Por eso, para efectos fiscales, todos estos activos digitales se clasifican como activos intangibles, sin importar si se usan para pagar, invertir o especular.
- El marco normativo: ¿qué dice el Estatuto Tributario?
No existe un capítulo exclusivo para criptoactivos en el Estatuto Tributario (E.T.); se les aplican las reglas generales de los activos, entre ellas:
Artículo 9 E.T. — Obligación de los residentes colombianos de declarar su patrimonio y renta de fuente mundial, incluidos los activos digitales.
Artículos 261 y siguientes E.T. — Determinación del patrimonio bruto, donde se incluyen los criptoactivos.
Artículo 267 E.T. — Valor patrimonial de los activos: los criptoactivos se declaran por su valor a 31 de diciembre del año gravable, en pesos colombianos.
Artículo 70 y 868 E.T. — Posibilidad de ajustar anualmente el costo fiscal del activo.
Artículos 26 y 28 E.T. — Realización del ingreso: la valorización de un criptoactivo en el mercado no genera impuesto por sí sola; el ingreso solo se realiza cuando se vende, se cambia por otro activo o se usa para pagar algo.
Artículos 299 y 300 E.T. — Permiten determinar si la utilidad en la venta de un criptoactivo se trata como renta ordinaria o como ganancia ocasional, según el tiempo de tenencia y el tipo de operación.
Artículo 420 E.T. — La venta de criptoactivos, en general, no está sujeta a IVA.
Este tratamiento quedó consolidado en el Concepto Unificado DIAN 100202208-1621 (No. 018075) del 17 de octubre de 2023, que reúne la doctrina dispersa que la entidad venía emitiendo desde 2018 y confirma que los NFT siguen el mismo tratamiento que los demás criptoactivos.
- Lo nuevo: reporte de los exchanges a la DIAN
Desde 2025, Colombia avanzó en la implementación del Marco de Reporte de Criptoactivos (CARF) de la OCDE, mediante la Resolución 000240 de 2025. En la práctica, esto significa que los exchanges, custodios y plataformas P2P deberán empezar a reportar directamente a la DIAN la información de sus usuarios y operaciones, a partir de 2027.
Además, desde el año gravable 2026, los Proveedores de Servicios de Activos Virtuales (PSAV) deben reportar operaciones individuales superiores a USD 50.000 en criptomonedas como Bitcoin, Ethereum, Dogecoin, USDT y USDC.
Conclusión práctica: la época en que un criptoactivo era «invisible» para la DIAN está llegando a su fin. Declarar correctamente ya no es solo una buena práctica, es una forma de evitar sanciones por inexactitud que pueden llegar al 200% del mayor impuesto a cargo.
- ¿Quién está obligado a declarar renta por tener activos digitales?
Tener criptoactivos no obliga automáticamente a declarar renta; aplica lo mismo que para cualquier otro bien. Para el año gravable 2025 (declaración que se presenta en 2026), una persona natural debe declarar si cumple al menos uno de estos topes:
Ingresos brutos del año superiores a 1.400 UVT.
Patrimonio bruto a 31 de diciembre superior a 4.500 UVT.
Consumos con tarjeta de crédito, consignaciones o inversiones superiores a los topes anuales establecidos por la DIAN.
(El valor en pesos de la UVT cambia cada año; verifica el valor vigente para el año gravable que estás declarando antes de hacer el cálculo definitivo con tu cliente.)
Un error frecuente: muchas personas creen que, si nunca convirtieron sus criptoactivos a pesos ni los pasaron a una cuenta bancaria, no deben declarar. Esto es falso. Lo que cuenta es el patrimonio y las operaciones realizadas durante el año, no si el dinero llegó al banco.
- Cómo se declara: patrimonio e ingresos
a) El patrimonio (lo que tenías al cierre del año)
Los criptoactivos que tenías a 31 de diciembre se declaran por su valor patrimonial (artículo 267 E.T.), es decir, su valor en pesos colombianos a esa fecha, dentro de la sección de patrimonio del Formulario 210.
b) Los ingresos (lo que vendiste, cambiaste o recibiste)
Si durante el año vendiste, cambiaste por otro criptoactivo o recibiste pagos en criptomonedas, se genera un ingreso que debe analizarse para saber si corresponde a:
Renta líquida ordinaria, si la operación hace parte de una actividad habitual (por ejemplo, trading frecuente).
Ganancia ocasional, si se trata de una venta ocasional de un activo poseído por más de dos años, siguiendo las reglas de los artículos 299 y 300 del E.T.
c) Casos particulares que también cuentan
Minería de criptomonedas: las comisiones o recompensas recibidas se consideran ingreso en especie.
Staking y airdrops: generan ingreso en el momento en que el contribuyente puede disponer del activo recibido.
Operaciones P2P: aunque no pasen por un exchange regulado, igual deben reconstruirse y declararse.
- Formularios involucrados
Formulario 210: declaración de renta para personas naturales residentes; ahí va el patrimonio y los ingresos por criptoactivos.
Formulario 160: aplica a quienes tienen criptoactivos en exchanges o billeteras en el exterior; es una declaración adicional de activos en el extranjero.
Formato 1012 (información exógena): quienes están obligados a reportar exógena deben discriminar el valor patrimonial de los criptoactivos bajo el concepto 1206, de forma individual, aunque en el formulario de renta se declaren de manera agregada junto con el resto del patrimonio.
- Errores más comunes que generan sanciones
a – No declarar porque «el dinero nunca llegó al banco». El hecho generador es la operación, no la bancarización.
b – Usar el saldo actual de la billetera en vez del valor al 31 de diciembre del año declarado. Cada año gravable se valora de forma independiente.
c- No reconstruir el historial completo de operaciones (compras, ventas, swaps, staking) antes de diligenciar el formulario, confiando solo en la memoria o en un solo exchange.
d- Omitir los criptoactivos guardados en billeteras frías o en exchanges del exterior, pensando que por no estar en Colombia no se declaran. Si eres residente fiscal colombiano, se declaran igual.
e- No comparar la información exógena de la DIAN con el historial real de las plataformas antes de presentar el formulario, lo que puede generar inconsistencias y alertas automáticas.
Conclusión
Importante
Los activos digitales dejaron de ser un tema marginal para la DIAN. Con el nuevo marco de reporte internacional (CARF) y el aumento en el uso de criptoactivos entre personas naturales y pequeños comerciantes, declarar correctamente —y a tiempo— es la mejor forma de proteger el patrimonio y evitar sanciones que pueden duplicar o triplicar el impuesto a cargo.
Fuentes y normativa citada:
Estatuto Tributario, artículos 9, 24, 26, 28, 60, 70, 261, 265, 267, 288, 299, 300, 365, 420 y 868.
DIAN, Concepto Unificado 100202208-1621 (Oficio 018075) del 17 de octubre de 2023.
DIAN, Resolución 000240 de 2025 (implementación del Marco de Reporte de Criptoactivos – CARF/OCDE).
DIAN, Resolución 000238 del 15 de diciembre de 2025 (valor UVT 2026).
Portafolio y Asuntos Legales, notas de prensa sobre declaración de renta y criptoactivos 2025-2026.
Nota de actualización cada año: verifica el valor exacto de la UVT del año gravable correspondiente al momento de liquidar, ya que cambia cada año.

estaba buscando un tema que me quedara claro, por inversiones pocas pero me afectan